 火焰广告传媒HiSpark
一句话结论:Taboola 不是广告公司,是"流量批发商"——它从发布商手里批发廉价流量,加工成高意图流量,再零售给广告主,赚的是中间的差价。
理解这一点,才能看懂它的三个特征:为什么它的收入看起来很大但毛利并不高;为什么它必须不断签下更大的发布商;以及为什么它和同行最终走到了一起。
本文用八个维度拆解 Taboola:公司基本面、商业模式、收入与成本结构、产品矩阵、并购与竞争、行业变局、风险面,以及对做流量生意的人的启示。


一、公司基本面:从推荐插件,到纳斯达克上市公司
| 阶段 | 时间 | 关键事实 |
|---|---|---|
| 起步 | 2007 年前后 | 在以色列创立,切入"文章底部推荐位"这个没人要的位置 |
| 规模化 | 2012—2019 年 | 签下大量主流媒体,推荐位成为发布商的标准配置 |
| 上市 | 2021 年 | 通过合并方式登陆纳斯达克 |
| 整合期 | 2024—2025 年 | 与主要竞争对手合并,行业从双寡头变成一家独大 |
Taboola 的四个关键阶段
要点:Taboola 的起点是"位置套利"。主流媒体页面底部的那个推荐位,广告主原本看不上——但它的流量是真流量,成本极低。谁先把它标准化、规模化,谁就占住了这个位置。
二、商业模式:批发流量,零售意图
| 环节 | 谁参与 | 钱怎么走 |
|---|---|---|
| 供给端 | 发布商(媒体网站) | 平台把广告收入的大部分分给发布商 |
| 加工端 | 平台自身 | 用推荐算法把"随便看看"的流量,匹配成"可能感兴趣"的流量 |
| 需求端 | 广告主(效果广告为主) | 按点击或转化付费 |
钱的流向:大部分收入要分给发布商
核心判断:这门生意的利润率由"流量采购成本"决定,不由技术决定。
平台向广告主收的钱里,大头要分给发布商。这意味着两件事:
第一,规模是必需品。没有足够多的发布商,就拿不到足够便宜的流量;没有足够多的流量,就养不起算法与销售团队。这是一个典型的双边规模游戏。
第二,护城河来自独家供给。谁能和头部媒体签下排他或长期的合作协议,谁就掌握了稀缺资源——这比算法领先更难被追上。
三、收入与成本结构:一个容易被误读的商业模式
| 指标 | 特征 | 含义 |
|---|---|---|
| 总收入 | 规模大 | 广告主投放的总额 |
| 流量采购成本 | 占比高(通常过半) | 分给发布商的部分 |
| 净收入 | 总收入减流量成本 | 才能和自有成本对比 |
| 研发与销售 | 占净收入相当比例 | 算法与客户关系的开销 |
读财报先看净收入
读 Taboola 的财报,第一个要看的是"净收入"而不是"总收入"。把分给发布商的钱算进收入,会让这家公司看起来比实际大得多。这也是整个原生广告行业的会计共性。
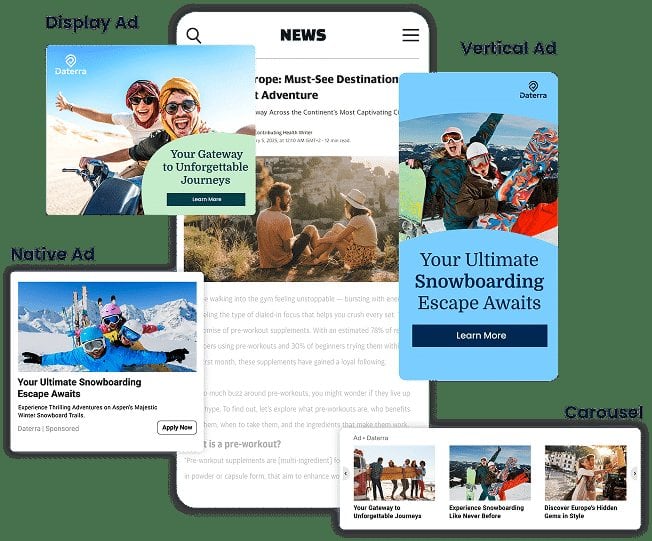
四、产品矩阵:从推荐位,到一整套投放工具
| 产品线 | 面向 | 作用 |
|---|---|---|
| 内容推荐位 | 发布商 | 把页面底部变成可变现库存 |
| 效果投放平台 | 广告主 | 按点击与转化投放 |
| 电商投放 | 电商广告主 | 把商品直接放进推荐位 |
| 数据与衡量 | 广告主 | 归因与优化工具 |
产品演进的方向很清楚,近两年更是收敛成了三个具体的产品。
Realize 是它现在主推的效果广告平台,官方定位就是给那些想跳出搜索和社交继续扩量的广告主。在它之上还有 Realize+,官方称之为"代理式系统"——把广告主的目标直接翻译成结果,由系统自己读信号、做决策、实时调整,而不是等人去调预算。
DeeperDive 则指向另一端——发布商。它把媒体自己的内容库变成一个对话式 AI 入口,答案只用该媒体自家经过核实的报道,官方称每一次 AI 回答能带来约 15% 的点击回流。它的口号很直白:互联网是用来探索的,不是用来被摘要的。
合起来看,产品线已经从"卖位置"走到"卖效果",再走到"卖闭环"。当平台同时掌握流量入口和转化数据时,它的议价能力会显著提升。
五、并购与竞争:一个行业只剩两个玩家,然后只剩一个
2019—2020 年,行业两大玩家尝试合并,最终未成。2024—2025 年,同样的合并再次被推动,这次完成了。
这个反复说明了一件事:原生广告是一个规模效应极强、差异化极弱的行业。当两家的产品对广告主和发布商来说几乎没有区别时,合并是唯一的效率解——省下的是彼此的销售费用与流量竞价成本。
对中国出海团队的启示:如果一个赛道里玩家之间没有产品差异,只剩规模差异,那么最终格局一定是并购。提前判断这一点,可以避免在错误的赛道上投入。
六、行业变局:三方都在压缩这门生意的空间
| 压力来源 | 机制 | 对平台的影响 |
|---|---|---|
| 平台方(浏览器与操作系统) | 隐私政策收紧、第三方 Cookie 退场 | 定向能力下降,转化效率降低 |
| 发布商自建 | 媒体自己做推荐与广告位 | 可批发的优质库存减少 |
| 短视频与社交 | 抢占用户时长 | 图文页面的流量总量下滑 |
三重压力同时压缩行业空间
三条压力同时作用,行业的天花板被从三个方向压住。这也是为什么头部平台近年的重心都转向了电商与 AI 优化——不是主动求变,是被迫找增量。Realize 是想把预算从搜索和社交手里抢过来,DeeperDive 则是想让发布商更离不开平台,从而稳住供给。
七、风险面:这门生意的三个脆弱点
一是供给集中。头部发布商贡献了相当比例的收入,任何一个大客户的流失都会直接反映在财报上。
二是流量质量争议。"内容推荐位"长期被质疑存在低质内容与点击诱导,这既是监管风险,也是品牌广告主不愿大规模进入的原因。
三是中间商被替代的风险。当媒体学会自己做推荐、广告主学会直接买流量,中间层的价值会被压缩。
八、对我们的启示:做流量生意要盯住三件事
| 判断项 | 该怎么问 | Taboola 的答案 |
|---|---|---|
| 商业本质 | 赚的是差价还是技术溢价? | 差价,规模决定生死 |
| 关键资源 | 谁掌握稀缺供给? | 头部发布商的独家合作 |
| 成本结构 | 大头分给谁? | 分给发布商,净收入才是真实体量 |
| 增长天花板 | 被谁压制? | 平台政策、发布商自建、短视频抢时长 |
| 出路 | 往哪走? | 电商闭环与 AI 优化 |
最重要的一条:任何"批发再零售"的生意,最终都要回答"我凭什么拿到别人拿不到的供给"。
九、小结
- 身份上:Taboola 是流量批发商,赚流量加工与匹配的差价。
- 结构上:总收入看起来很虚,净收入才是真实体量。
- 格局上:行业差异化极低,最终难免走向合并。
- 风险上:供给集中、流量质量争议与中间层被替代,是三个长期脆弱点。
配套资料包括:
- 总收入 / 净收入 / 流量成本三栏速算模板
- 流量型产品的护城河判断清单
- 出海产品的变现架构自查表